50万円を借りる方法は?借入するための条件や返済額シミュレーションを紹介
50万円が必要になった際、消費者金融のカードローンや、銀行のカードローン、フリーローンなど複数の選択肢があります。しかし、審査条件や返済負担を理解せずに申込むと、借入できない、または後悔する可能性もあります。
この記事では、50万円を借りる方法や条件、返済シミュレーションまで解説します。
50万円を借りる方法
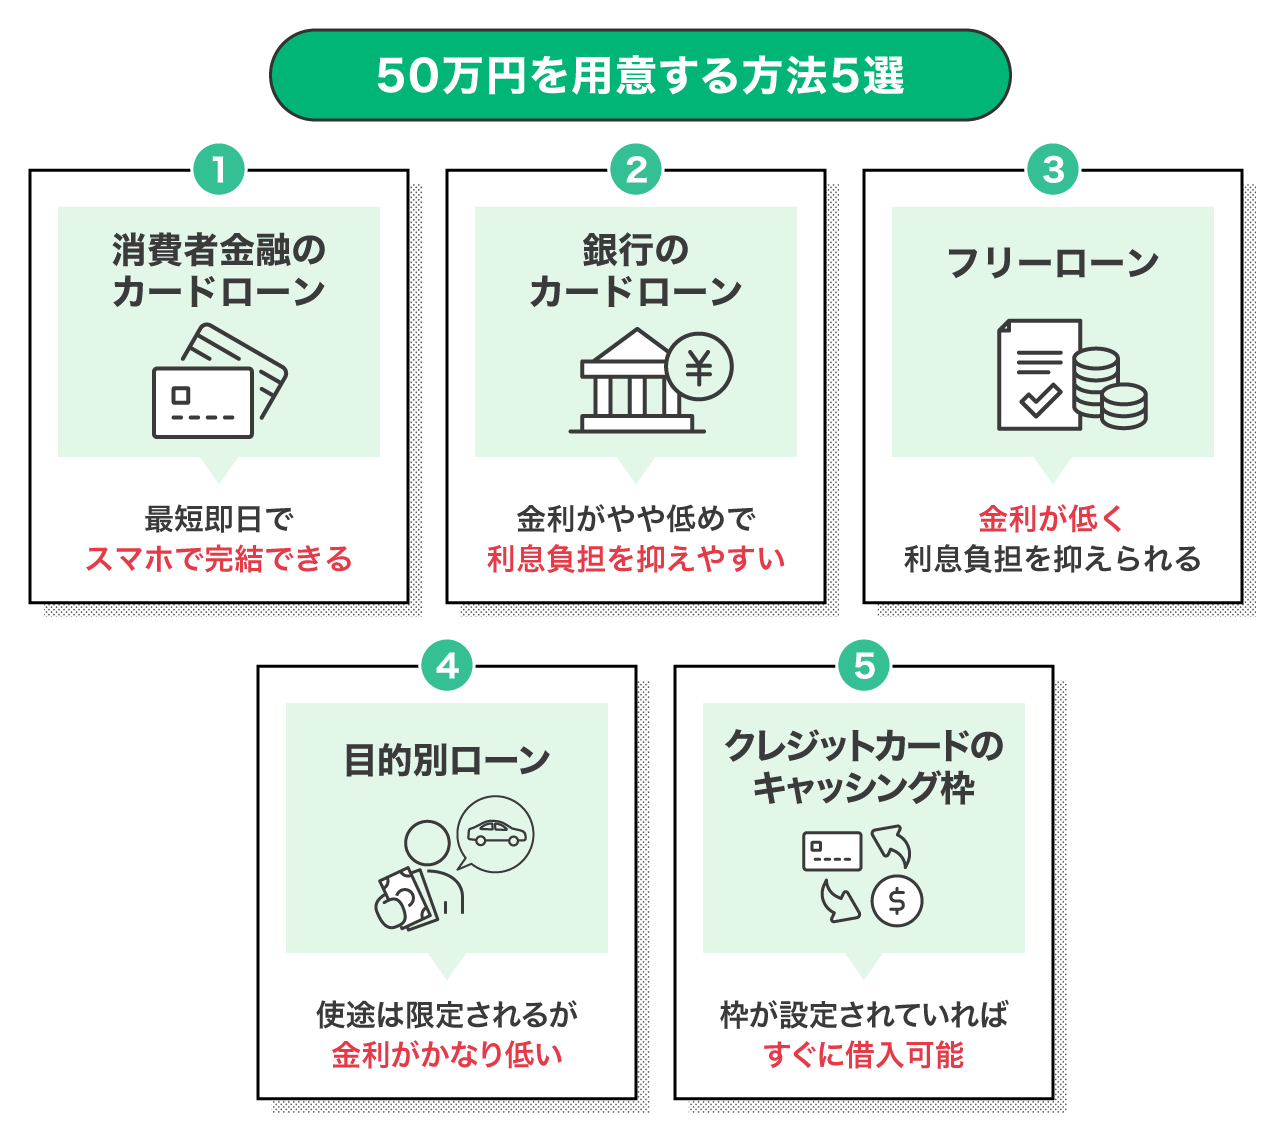
急な出費で50万円が必要になった際、借入先は大きく分けて5つあります。
・消費者金融のカードローン
・銀行のカードローン
・フリーローン
・目的別ローン
・クレジットカードのキャッシング枠
それぞれ融資スピードや金利が異なるため、ご自身の状況に合わせて最適な方法を選ぶことが大切です。
消費者金融のカードローン
消費者金融のカードローンは、融資までのスピードが比較的早い点が特徴です。即日融資に対応している場合もあり、急ぎで50万円を用意したい場合に適しています。
また、WEBサイトやスマホアプリから24時間365日いつでも申込めるサービスも多く、利便性の高さも魅力です。一方で、年率18.0%と、上限金利は高めに設定されています。
そのため、利用する際はあらかじめ返済期限を意識した計画を立てるようにしましょう。30日間利息0円サービスを設けている消費者金融もあるため、利息の負担を抑えるサービスがないかの確認もあわせて行ってみてください。
銀行のカードローン
銀行のカードローンは、上限金利が年率14.0〜15.0%に設定されています。50万円のようなまとまった金額を借りる場合には、返済負担を軽減しやすい選択肢といえます。
一方で、銀行カードローンは即日融資に対応していないことも多く、融資までに数日程度かかるケースがあります。すでに口座を利用している銀行であれば手続きがスムーズに進む場合もありますが、審査には一定の時間が必要です。
また、銀行カードローンの審査は、保証会社による審査も含めて行われる仕組みとなっており、申込者の収入状況や他社借入、過去の返済履歴などをもとに総合的に判断されます。そのため、申込内容や信用情報の状況によっては、希望通りの借入ができない場合もあります。
フリーローン
フリーローンは、カードローンと同様に使い道が自由な借入方法ですが、契約時にまとまった金額を一括で借入、そのあとは返済していく仕組みです。カードローンのように限度額の範囲内で繰り返し借りることはできません。
そのため、追加で借りすぎてしまう心配がなく、返済計画を立てて着実に返済したい方に向いています。また、フリーローンは、年率2.0〜14.0%程度と、カードローンより低めに金利が設定されるケースが多い点も特徴です。
一方で、一度完済すると再度利用する際にはあらためて審査が必要となるため、注意が必要です。
目的別ローン
50万円の使い道が、車の購入や教育費、リフォームなど特定されている場合は、目的別ローンを利用できる可能性があります。利用目的が限定されるため、契約時には見積書や注文書など資金の使い道を証明する書類の提出が必要になる場合もありますが、金利は低めに設定されている傾向があります。
ただし、審査はカードローンよりも慎重に行われ、融資までに時間がかかるほか、資金の振込先が限定されることもあります。50万円の使い道が明確に決まっている場合は、自分の目的に合ったプランが利用できるか確認してみるとよいでしょう。
クレジットカードのキャッシング枠
お手持ちのクレジットカードにキャッシング枠が設定されていれば、新たに審査を受けることなく、ATMなどで50万円を借りられます。
ただし、キャッシング枠が設定されていない場合は、事前にキャッシング枠の追加申込が必要になり、その際は審査が行われます。なお、キャッシング枠はショッピング枠と同一の利用限度額の範囲内で設定されている場合が多く、キャッシングを利用すると、その分ショッピングに使える枠が減少する仕組みになっています。
そのため、キャッシング枠を利用する際は、翌月以降の支払額だけでなく、カード全体の利用可能枠への影響も踏まえたうえで、無理のない返済計画を立てるようにしましょう。
金融機関から50万円を借入するために満たすべき条件
ここでは、金融機関で借入する際に満たす必要のある、4つの条件を解説します。
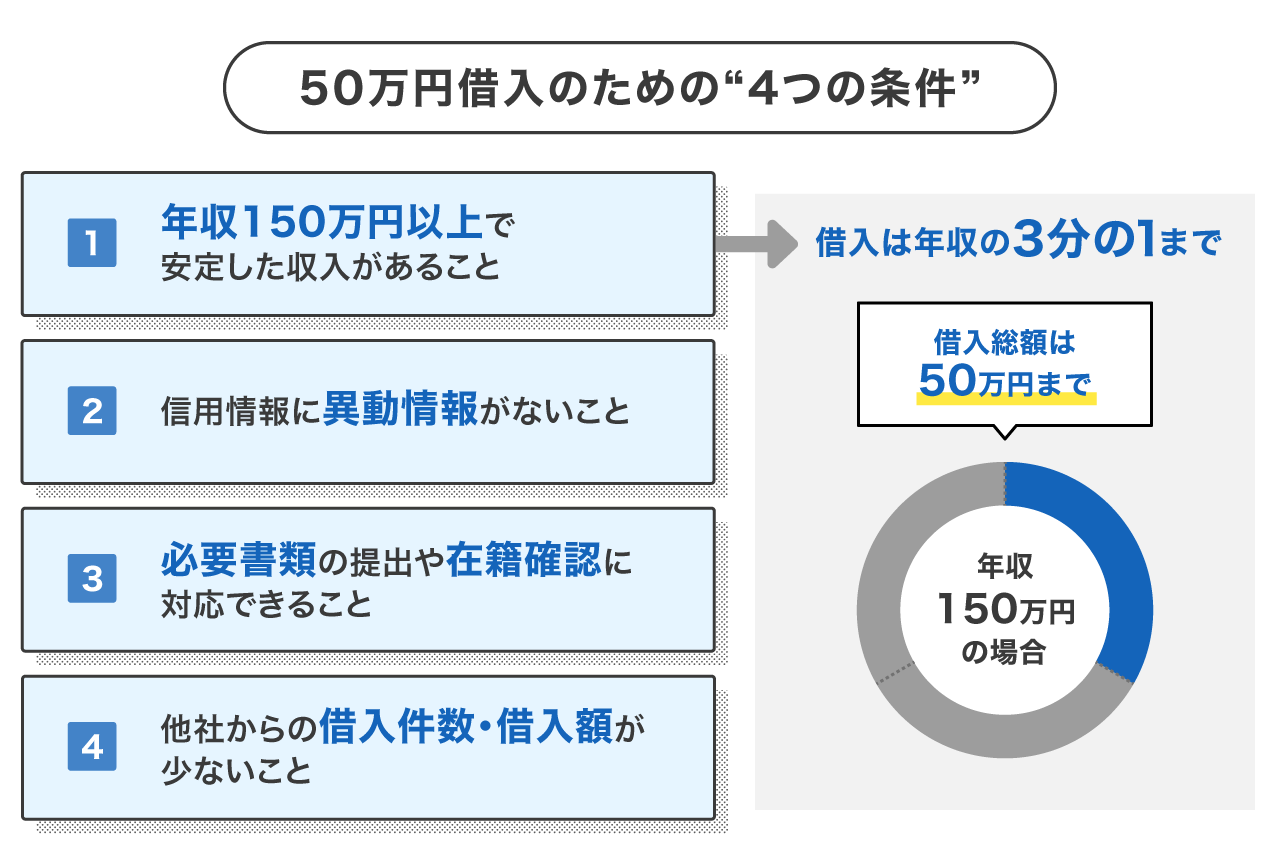
これらの条件を満たしているかどうかは、審査通過の可能性を大きく左右するため、事前に自身の状況を確認しておきましょう。
1. 自身の年収が150万円以上で収入が安定していること
消費者金融などからお金を借りる場合、貸金業法の「総量規制」により、借入総額は年収の3分の1までに制限されます。そのため、50万円を借りるには、他社借入がない場合でも、最低150万円以上の年収が必要です。
また、審査では年収の金額だけでなく、「収入の安定性」も重視されます。アルバイトやパートであっても、一定期間継続して収入を得ていれば申込対象となるケースは多くあります。一方で、無職の方や収入が途絶えている状態では、返済能力がないと判断され、借入は難しくなるのが一般的です。
さらに、他社からの借入がある場合は、その分も含めて総量規制の範囲内で判断されるため、すでに借入残高がある方は、希望額どおりに借りられない可能性がある点にも注意が必要です。
2. 信用情報に異動情報が記録されていないこと
金融機関は審査の際、必ず信用情報機関に登録されている過去の利用履歴を確認します。クレジットカードやローンの支払いで数ヶ月の延滞があった場合や、債務整理を行った場合には、異動情報として記録されます。
この情報があると、返済能力や信用性に懸念があると判断され、審査に通過するのが難しくなります。また、早く50万円を借りたいからといって、短期間に複数の金融機関へ申込む行為も避けるべきです。申込履歴は信用情報に一定期間記録されるため、短期間に申込が集中すると資金需要が高いと判断され、審査に不利に働く可能性があります。
万が一、自分の信用情報に不安がある場合は、事前に開示請求を行い、現在の登録状況を確認しておきましょう。
3. 必要書類の提出や在籍確認されても問題がないこと
50万円を超える借入、または他社との合算で100万円を超える借入を希望する場合、貸金業法に基づき収入証明書類の提出が法律で定められています。そのため、源泉徴収票や給与明細書などをあらかじめ準備しておくことが重要です。
また、審査の過程で行われる在籍確認への対応も欠かせません。近年では書類提出によって在籍確認を代替するケースもありますが、場合によっては勤務先への電話連絡が行われる可能性もあります。
これらの確認が取れない場合、勤務実態が確認できず、審査に通過できなくなります。そのため、必要書類や在籍確認の方法については、事前に確認しておくと安心です。
4. 他社からの借入件数や借入額が少ないこと
審査では現在の借入状況もチェックされます。既に他社から複数の借入がある場合、新たに50万円を借りることで返済負担が大きくなり、多重債務に陥るリスクがあると判断されやすくなります。
そのため、借入件数や残高はできるだけ少ない状態で申込むのが望ましいとされています。可能であれば、少額の借入から優先的に完済し、負債を整理したうえで申込むと、審査に通過しやすくなる可能性があります。また、複数の借入を一本化する「おまとめローン」なども選択肢となる場合があるため、自身の状況に応じて検討してみるのもよいでしょう。
金融機関から50万円を借りた場合の返済額シミュレーション
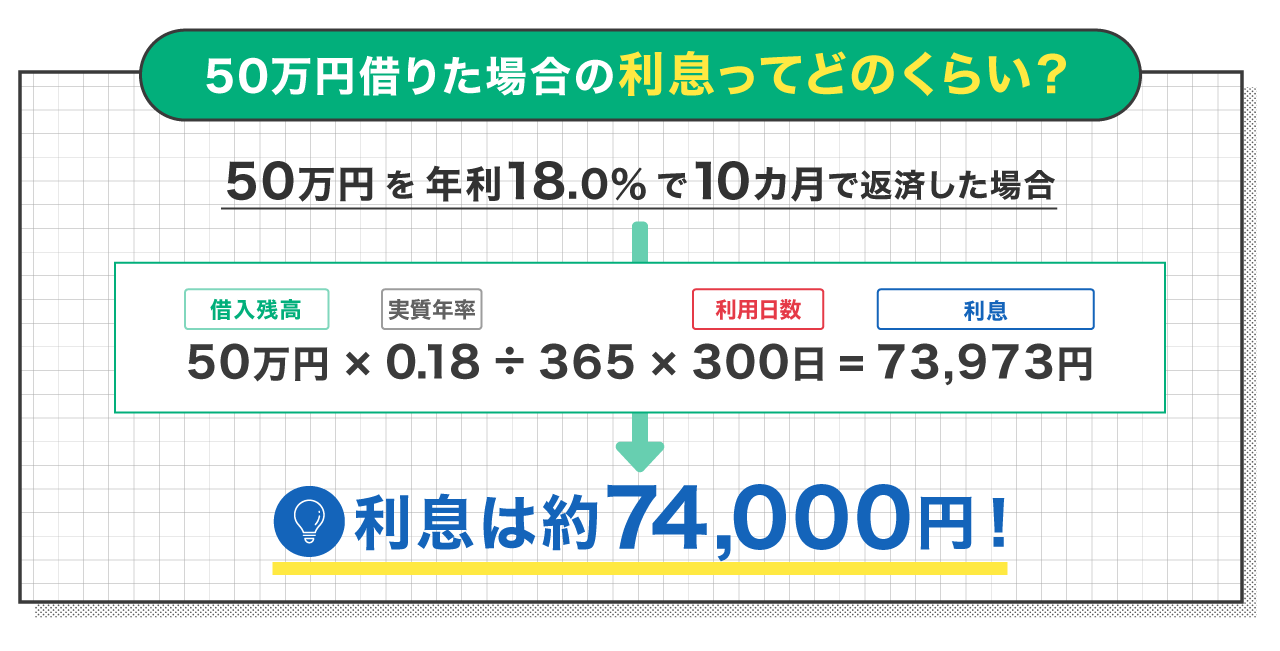
50万円を年率18.0%で借りた場合の、1ヶ月(30日間)あたりの利息の目安は、以下の計算式で算出できます。
50万円(借入残高) × 18.0%(実質年率) ÷ 365日 × 30日(利用日数) = 約7,400円(利息)
また、利用日数ごとの利息の目安は以下の通りです。
・3ヶ月(90日)
50万円 × 18.0% ÷ 365日 × 90日 = 約22,190円
・半年(180日)
50万円 × 18.0% ÷ 365日 × 180日 = 約44,380円
・1年(365日)
50万円 × 18.0% ÷ 365日 × 365日 = 90,000円
・3年(1095日)
50万円 × 18.0% ÷ 365日 × 1095日 = 270,000円
(※期間中の借入残高を50万円で一定として計算した概算です。実際の利息は返済状況や商品条件によって異なります。)
このように、返済までの期間が長くなるほど、支払う利息は膨らんでいきます。反対に、早めに返済すれば利息負担を抑えることが可能です。
そのため、50万円を借りる際には、「毎月いくら返済できるか」「最終的な支払総額はいくらになるか」を事前に把握し、無理のない返済計画を立てましょう。
50万円を借入するなら最短審査10分の「LINEポケットマネー」
LINEポケットマネーでは、LINEスコアによって借入可能性の目安を確認できる仕組みがあり、やみくもに申込む前に、自分の状況を把握しやすい点が特徴です。複数社への申込を避けたい方にとっては、事前に判断材料を得られる点はメリットといえるでしょう。
また、審査は最短10分(※手続内容や混雑状況によって審査にお時間を頂く場合があります。)で完了する場合があり、条件を満たせば最短即日(※お申込の時間帯により、ご希望に添えない場合があります。)で融資を受けられるケースもあります。ただし、申込時間や審査状況によっては当日中に借入できない場合もあります。
さらに、普段から利用しているLINEアプリ上で、申込から借入までをスムーズに進められる点も特徴です。
まとめ
50万円を借りる場合は、消費者金融のカードローンや銀行カードローン、フリーローンなど、複数の選択肢があります。それぞれ融資スピードや金利などが異なるため、自身の状況や優先順位に応じて適切な方法を選びましょう。
一方で、50万円というまとまった金額の借入では、年収や収入の安定性、必要提出書類、他社借入状況などが審査に大きく影響します。特に貸金業者から借りる場合は、年収の3分の1以内という総量規制の範囲内であることが前提となるため、事前に自分の借入可能額を把握しておく必要があります。
また、焦って複数社での申込や、「審査なし」を謳う業者を利用すると、かえって状況が悪化する可能性があります。資金を確保する際は、必ず金融庁に登録された正規の金融機関を利用するようにしましょう。
さらに、借入後の返済負担も重要なポイントです。返済期間が長くなるほど利息は増えるため、事前に返済シミュレーションを行っておくことが大切です。
執筆者
金指 歩
大学時代にFP3級取得。新卒で大手信託銀行に入社、住宅ローンや個人資産運用の営業に従事、複数の銀行業務検定や外務員資格など取得。その後不動産会社や証券会社に勤務したのち、2017年よりフリーライターとして独立、金融系記事や取材記事を執筆。最近は編集者としても活動している。