どうしても30万円が必要!即日で借りる方法と審査通過のポイントを解説
どうしても30万円が必要な場合でも、違法な貸付には手を出してはいけません。
この記事では、貸金業法に基づいた適正な金利での借入が可能な方法や、素早く30万円を手に入れるための借入方法について解説します。あわせて審査のコツや返済額のシミュレーションについても紹介します。
30万円を用意する方法
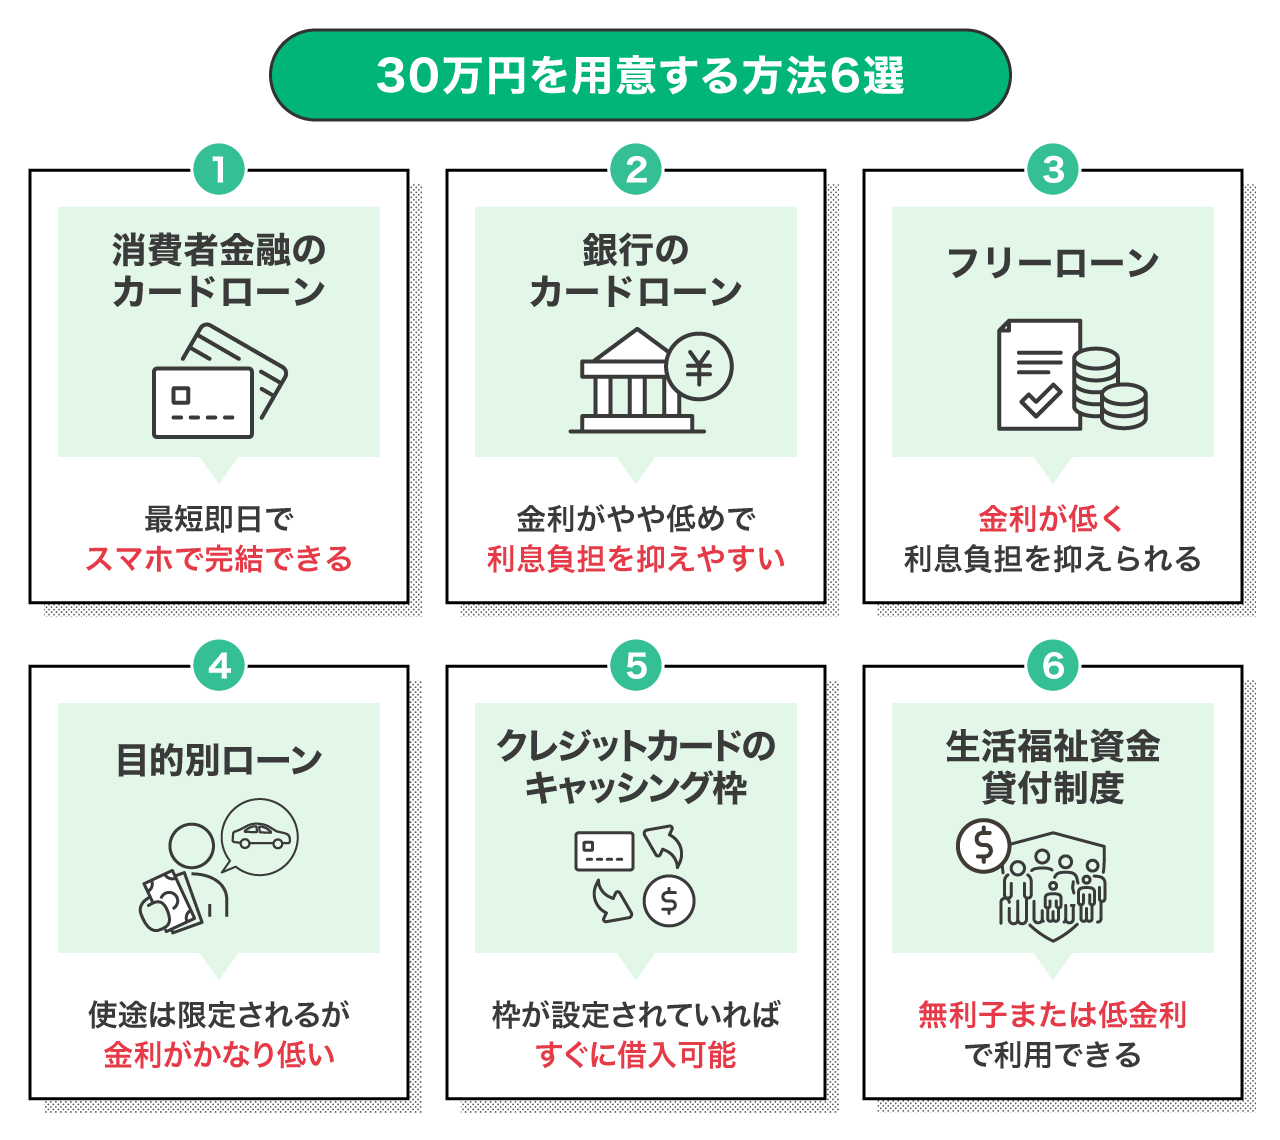
30万円という金額は、急な入院費や引っ越し、家電の買い替えなど、さまざまな用途で必要になります。この金額を調達する方法は6つあります。
・消費者金融のカードローン
・銀行のカードローン
・フリーローン
・目的別ローン
・クレジットカードのキャッシング枠
・生活福祉資金貸付制度
ご自身の現在の収入状況や、いつまでに手元に資金が欲しいのかという期限を照らし合わせながら、最適な方法を探っていくことが大切です。
消費者金融のカードローン
消費者金融のカードローンは、今日中に30万円が必要といった緊急時に有力な選択肢の1つです。申込から審査、借入、返済までをWebやスマホで完結できるケースもあり、来店不要で手続きを進められる点は大きなメリットです。
審査は比較的スピーディーで、最短20〜30分ほどで結果がわかる場合もあり、即日融資に対応している会社も少なくありません。
また、「30日間利息0円」などの無利息サービスを提供している会社もあります。そのため、短期間で返済できる見込みがあれば、利息の負担を抑えられる可能性があります。
銀行のカードローン
銀行のカードローンは、「年率14.0〜15.0%」とされており、消費者金融カードローンの「年率18.0%」と比べて、利息負担を抑えやすい点がメリットです。
一方で、即日融資には対応しておらず、融資までに数日〜1週間程度かかるのが一般的です。そのため、できるだけ早く30万円を用意したい場合は、他の借入方法もあわせて検討する必要があります。
借入までにゆとりがあり、金利の低さを重視し、30万円を計画的に返済したい方は、銀行のカードローンが適した選択肢といえるでしょう。
フリーローン
フリーローンは、カードローンのように利用限度額の範囲内で繰り返し借入できるのではなく、契約時にまとまった金額を1度だけ借入、その後は計画的に返済していく仕組みです。
また、年率2.0〜14.0%程度と、カードローンよりも低めに金利が設定されている場合が多く、利息負担を抑えやすい点が特徴です。
一方で、資金の使い道を確認するために見積書や契約書などの提出が求められるケースが多く、カードローンと比べて審査が厳格になる傾向があります。そのため、手続きにも時間がかかり、融資までに数日〜数週間程度を要する場合があります。
目的別ローン
30万円の使い道が、住宅リフォームや教育資金、ペットの購入など特定の目的に限定されている場合は、目的別ローンを利用する方法もあります。
利用目的が明確なため金融機関が資金の流れを把握しやすく、一般的にフリーローンよりも低金利で利用できるケースが多い点が特徴です。使い道が決まっている場合は、利用できる目的別ローンがないか確認してみるとよいでしょう。
ただし、利用目的が限定されるため、契約時には見積書や注文書など資金の使い道を証明する書類の提出が求められるケースがほとんどです。そのため、手続きには一定の手間と時間がかかる点には注意が必要です。
クレジットカードのキャッシング枠
お手持ちのクレジットカードにキャッシング枠が設定されていれば、新たな審査を受けることなく、コンビニATMなどで30万円を引き出せる場合があります。深夜や休日でも利用できるケースがあるため、急ぎで現金を用意したい場合に便利です。
ただし、キャッシング枠が設定されていない場合は、事前に申込や審査が必要になることがあり、すぐに利用できない可能性もあります。また、キャッシング枠はショッピング枠と共通の利用限度額となっているケースが多く、利用後は買い物に使える枠が減少する点にも注意が必要です。
生活福祉資金貸付制度
失業などにより収入が減少した場合は、国や自治体が実施している「生活福祉資金貸付制度」を利用する方法があります。これは低所得世帯や高齢者世帯、障害者世帯などを対象とした公的融資で、無利子または低金利で利用できる点が特徴です。
ただし、資金の種類ごとに貸付上限額が定められており、必要最小限の金額が貸し付けられる仕組みのため、必ずしも30万円全額を借りられるとは限りません。
また、公的制度であることから、審査や手続きに一定の時間を要する場合もあります。生活の立て直しを目的とした支援制度のため、必要に応じて最寄りの社会福祉協議会に相談してみるのも1つの手です。
今すぐ30万円が必要なら消費者金融のカードローン
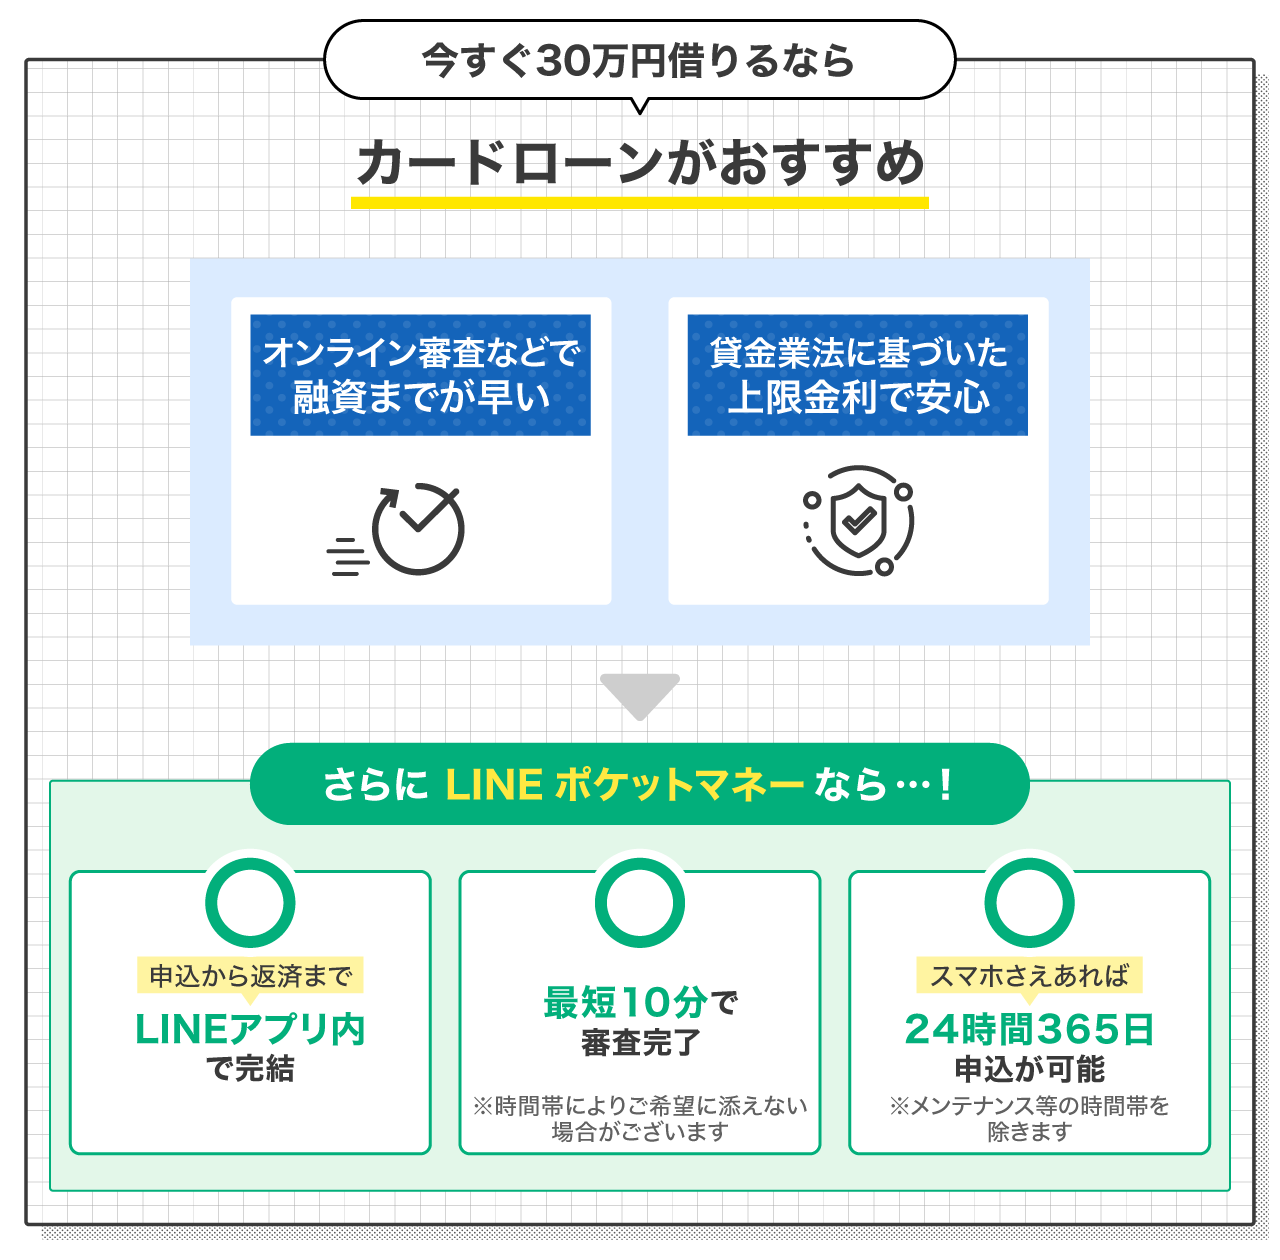
どうしても今日中に30万円が必要な場合は、消費者金融のカードローンが有力な選択肢となります。銀行のカードローンや公的融資は、審査や手続きに数日以上かかることが多い一方で、消費者金融は申込から借入までの手続きが最短即日で完了する場合があり、比較的スピーディーに資金を用意できる可能性があります。
ただし、貸金業法に基づく審査は必ず行われるため、申込内容や手続きの時間によっては、当日中に借入できない場合もあります。
また、利用する際は、金融庁に登録されている正規の貸金業者であるかの確認が重要です。金融庁の「登録貸金業者情報検索サービス」などで業者名を確認できるため、申込前にチェックしておくと安心です。
30万円を手早く借入するなら「LINEポケットマネー」
今日中に30万円が必要な場合は、土日祝日でも24時間借入に対応している(※メンテナンス等の時間帯を除きます。)「LINEポケットマネー」がおすすめです。LINEポケットマネーでは、LINEスコアを活用した独自の基準が採用されており、独自の審査基準で借入可否が判断されます。申込前に自身のスコアを確認できる点も特徴です。
また、審査は最短10分で完了する場合があり、最短即日(※お申込の時間帯や審査状況によっては、ご希望に添えない場合があります。)で融資を受けられるケースもあります。ただし、申込時間帯や審査状況によっては当日中の借入が難しい場合もあるため、注意が必要です。
さらに、普段利用しているLINEアプリから申込・借入までスムーズに手続きできます。
消費者金融のカードローン申込時に押さえておきたいポイント
30万円の審査にスムーズに通過するためには、ただ申込を行うだけでなく、いくつかのポイントを押さえておく必要があります。審査落ちのリスクを抑え、借入につなげるために注意しておきたい主なポイントは以下の5つです。
・申込条件を事前にチェックする
・借入希望額は必要最低限にする
・正しい情報を申告する
・短期間での複数社への申込は避ける
・即日融資を希望するなら申込時間に注意する
これらを意識するだけで、審査通過の可能性を高められるでしょう。
申込条件を事前にチェックする
まずは、各社の公式サイトに記載されている申込条件を隅々まで確認しましょう。LINEポケットマネーでは、「満20歳から」「安定した収入があること」などが基本的な条件とされています。
ここで押さえておきたいのは、必ずしも正社員である必要はないという点です。パートやアルバイト、派遣社員であっても、毎月継続的に収入がある場合は申込対象となるケースが多くあります。一方で、収入が不安定な場合や無収入の状態では、審査に通過するのが難しくなる傾向があります。
また、金融機関によっては細かな条件が設定されている場合もあります。こうした条件を事前に確認せずに申込むと、審査に通らない可能性が高まるだけでなく、信用情報に申込履歴が残る点にも注意が必要です。
借入希望額は必要最低限にする
30万円が必要な場合、余裕をもって多めに借りておこうと50万円や100万円で申請したくなるかもしれませんが、希望額が大きくなるほど審査のハードルは高くなり、審査落ちの原因になりやすくなります。
特に他社からの借入がある場合は、既存の借入残高と今回の借入希望額の合計が、年収の3分の1を超えないか注意が必要です。まずは本当に必要な30万円を限度額として申込、無理のない返済実績を積み重ねることが大切です。
正しい情報を申告する
申込フォームに入力する氏名や住所、勤務先、年収、他社借入状況などの情報は、必ず正確に記入しましょう。
審査を有利に進めようとして年収を実際より多く申告するなどの行為は避ける必要があります。意図的な虚偽申告と判断されると、それだけで信用できない人物として一発で審査落ちになるリスクがあります。
また、単純な入力ミスであっても確認に時間がかかり、審査の遅延や即日融資が受けられなくなるケースもあります。スムーズに手続きを進めるためにも、送信前には入力内容を必ず再確認するようにしましょう。
短期間での複数社への申込は避ける
短期間に複数のカードローン会社へ同時に申込むのは避けましょう。1社でも審査に通過すればよいと考えて複数社へ申込むと、信用情報に申込履歴が集中して記録されます。そのため、金融機関から「返済能力に問題があるのではないか」と判断される可能性があります。
基本的には、1社ずつ申込、審査結果を確認してから次の申込を検討するのが望ましいです。万が一審査に通過しなかった場合は、一定期間を空けてから次の申込をするか、別の借入方法を検討するとよいでしょう。
即日融資を希望するなら申込時間に注意する
即日融資に対応しているサービスであっても、24時間いつでも即座に現金を受け取れるわけではありません。
まず、審査は各社の営業時間内に行われるため、夜間に申込んだ場合は、審査結果が翌営業日以降になるケースがあります。また、在籍確認が必要な場合、勤務先が休業日で連絡が取れないと審査が進まず、その時点で即日融資が難しくなる可能性があります。
さらに、審査に通過しても、振込による入金は金融機関の対応時間に左右されるため、申込時間が遅いと当日中の入金に間に合わないこともあります。
そのため、30万円を当日中に用意したい場合は、できるだけ早い時間帯に申込むことが重要です。目安としては、午前中、遅くとも14時頃までに申込を完了させておくと、即日融資を受けられる可能性が高まります。
消費者金融で30万円を借入した場合の返済額シミュレーション
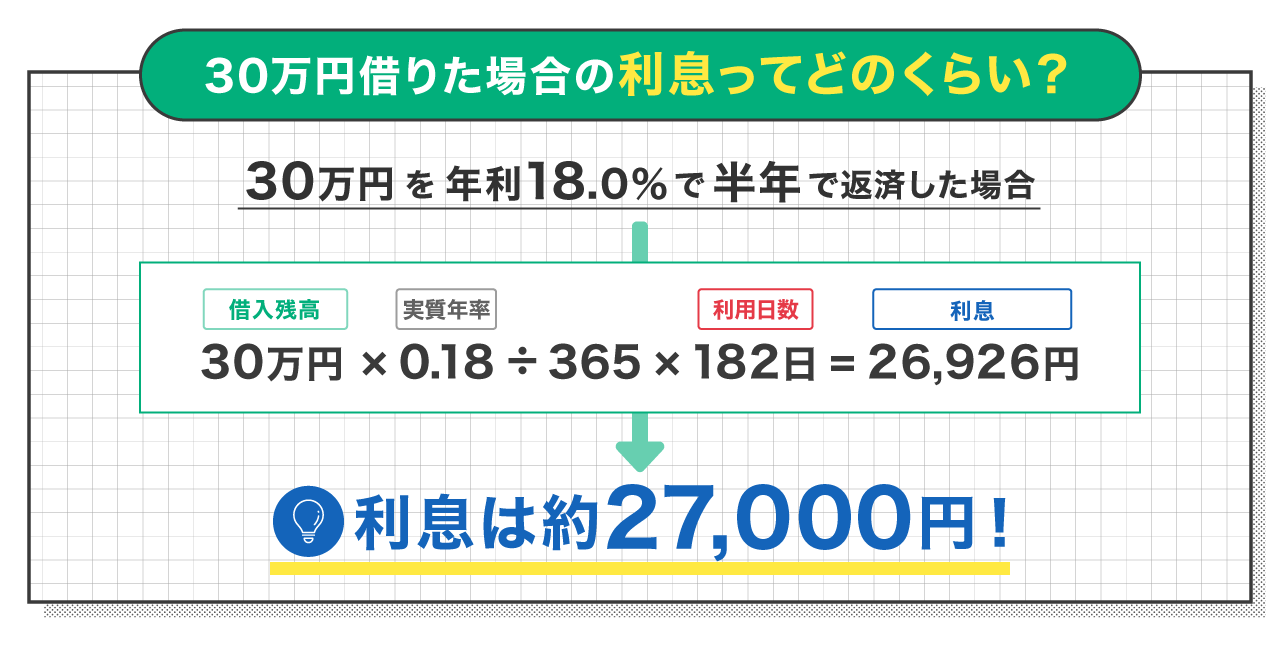
30万円を年率18.0%で借りた場合の、1か月(30日間)あたりの利息の目安は、以下の計算式で算出できます。
・30万円(借入残高) × 18.0%(実質年率) ÷ 365日 × 30日(利用日数) = 約4,440円(利息)
また、借入期間が長くなるほど利息は増えていきます。期間ごとの利息の目安は以下の通りです。
・1週間(7日)
30万円 × 18.0% ÷ 365日 × 7日 = 約1,040円
・3ヶ月(90日)
30万円 × 18.0% ÷ 365日 × 90日 = 約13,320円
・半年(180日)
30万円 × 18.0% ÷ 365日 × 180日 = 約26,630円
・1年(365日)
30万円 × 18.0% ÷ 365日 × 365日 = 54,000円
(※期間中の借入残高を30万円で一定として計算した概算です。実際の利息は返済状況や商品条件によって異なります。)
このように、返済までの期間が長引くと、支払う利息は大きくなっていきます。反対に、早めに返済すれば利息負担を抑えられます。そのため、30万円を借りる際には、「毎月いくら返済できるか」「最終的な支払総額はいくらになるか」を事前に把握し、無理のない返済計画を立てることが重要です。
今すぐ30万円が必要でも取ってはいけない行動
今すぐ30万円が必要な状況では、「審査なし」「ブラックでもOK」といった言葉に惹かれてしまうこともあるかもしれません。しかし、世の中には手を出してはいけない資金調達の手段も存在します。どれほど切迫した状況であっても、以下の3つの方法だけは避けてください。
・SNSでの個人融資を利用する
・違法業者(闇金)と取引する
・クレジットカードの現金化を行う
これらは一度利用してしまうと、借金が解決するどころか、雪だるま式に負債が増えたり、犯罪に巻き込まれたり、個人情報を悪用されたりと、取り返しのつかない事態を招く恐れがあります。
SNSでの個人融資を利用する
SNS上で「個人融資」や「即日融資」といった投稿を見かけることがありますが、これらの多くは闇金業者や詐欺グループのため、注意が必要です。個人間の貸し借りを装っているように見えても、実態は無登録の貸金業者である可能性があります。
最初は親身に対応してきた場合でも、後から法外な利息を要求してきたり、担保と称して身分証や顔写真、連絡先などの個人情報の提出を求めてくるケースもあります。また、返済が滞った場合には、本人だけでなく家族や勤務先へ連絡が及ぶなど、トラブルに発展する恐れもあります。
個人だから安心と安易に判断せず、資金を借りる際は、必ず金融庁に登録された正規の貸金業者を利用するようにしましょう。
違法業者(闇金)と取引する
「審査なしで貸します」といった勧誘を行う業者は、正規の貸金業者ではない可能性が高いため注意が必要です。日本の法律(貸金業法)では、貸付を行う際に審査を実施することが義務付けられています。
こうした違法業者(闇金)から借入てしまうと、「トイチ(10日で1割)」などの法外な利息を請求されるケースがあり、返済が困難になる恐れがあります。さらに、返済のために別の業者から借入を重ねてしまい、負債が膨らむ悪循環に陥る可能性も否定できません。
万が一トラブルに巻き込まれた場合は、1人で抱え込まず、弁護士や法テラス、消費生活センターなどの専門機関へ相談しましょう。
クレジットカードの現金化を行う
クレジットカードのショッピング枠を利用して商品を購入し、それを売却して現金を得る、いわゆる「現金化」は避けるべき行為です。多くのカード会社では規約で禁止されており、利用が発覚した場合にはカードの利用停止や強制解約などの措置が取られる可能性があります。
また、残高の一括返済を求められるケースもあり、結果として大きな負担につながる場合があります。さらに、信用情報に影響が及び、今後のクレジットカードやローンの審査に不利になる可能性もあります。
一時的に現金を得られたとしてもリスクが大きいため、クレジットカードの現金化は利用しないようにしましょう。
まとめ
30万円が必要な場合は、即日性や金利など、それぞれの借入方法の特徴を正しく理解した上で、自分に合った手段を選ぶことが重要です。
また、利用前には返済額のシミュレーションを行い、毎月の返済額や利息を事前に確認しておきましょう。無理のない返済計画が、負担の軽減につながります。
焦って借入先を判断すると、思わぬトラブルに巻き込まれる可能性もあります。まずは借入条件や返済方法を比較しながら、冷静に借入先を検討しましょう。
執筆者
金指 歩
大学時代にFP3級取得。新卒で大手信託銀行に入社、住宅ローンや個人資産運用の営業に従事、複数の銀行業務検定や外務員資格など取得。その後不動産会社や証券会社に勤務したのち、2017年よりフリーライターとして独立、金融系記事や取材記事を執筆。最近は編集者としても活動している。